
티스토리 뷰
목차
월 생활비 $380짜리 방에 $87 식비로 LA 생활을 해낸 사례가 있습니다. 처음 이 수치를 봤을 때, 솔직히 제 첫 반응은 "이게 가능한숫자인가?"였습니다.저는 샌프란시스코에서 첫 학기를 시작했는데, 하루 밥값만 $20은 기본으로 나가던 시절이었으니까요.
주거비: 지역에 따라 생활비 기준 자체가 달라집니다
미국 유학 생활비를 이야기할 때 일반적으로 "월 $1,500~2,000 정도면 충분하다"는 말이 많이 돌아다닙니다. 그런데 저는 그 기준이 어디를 기준으로 한 건지 항상 의심스러웠습니다.
미국은 COL(Cost of Living), 즉 생활물가지수가 도시마다 극단적으로 차이 납니다. COL이란 특정 지역에서 기본적인 생활을 유지하는 데 필요한 비용의 상대적 수준을 수치화한 것으로, 같은 미국 안에서도 뉴욕이나 샌프란시스코는 중부 소도시의 두 배 이상이 되는 경우도 흔합니다. 실제로 미국 노동통계국(BLS) 자료에 따르면 도시별 소비자물가 격차는 최대 40% 이상 벌어지기도 합니다([출처: U.S. Bureau of Labor Statistics](https://www.bls.gov)).
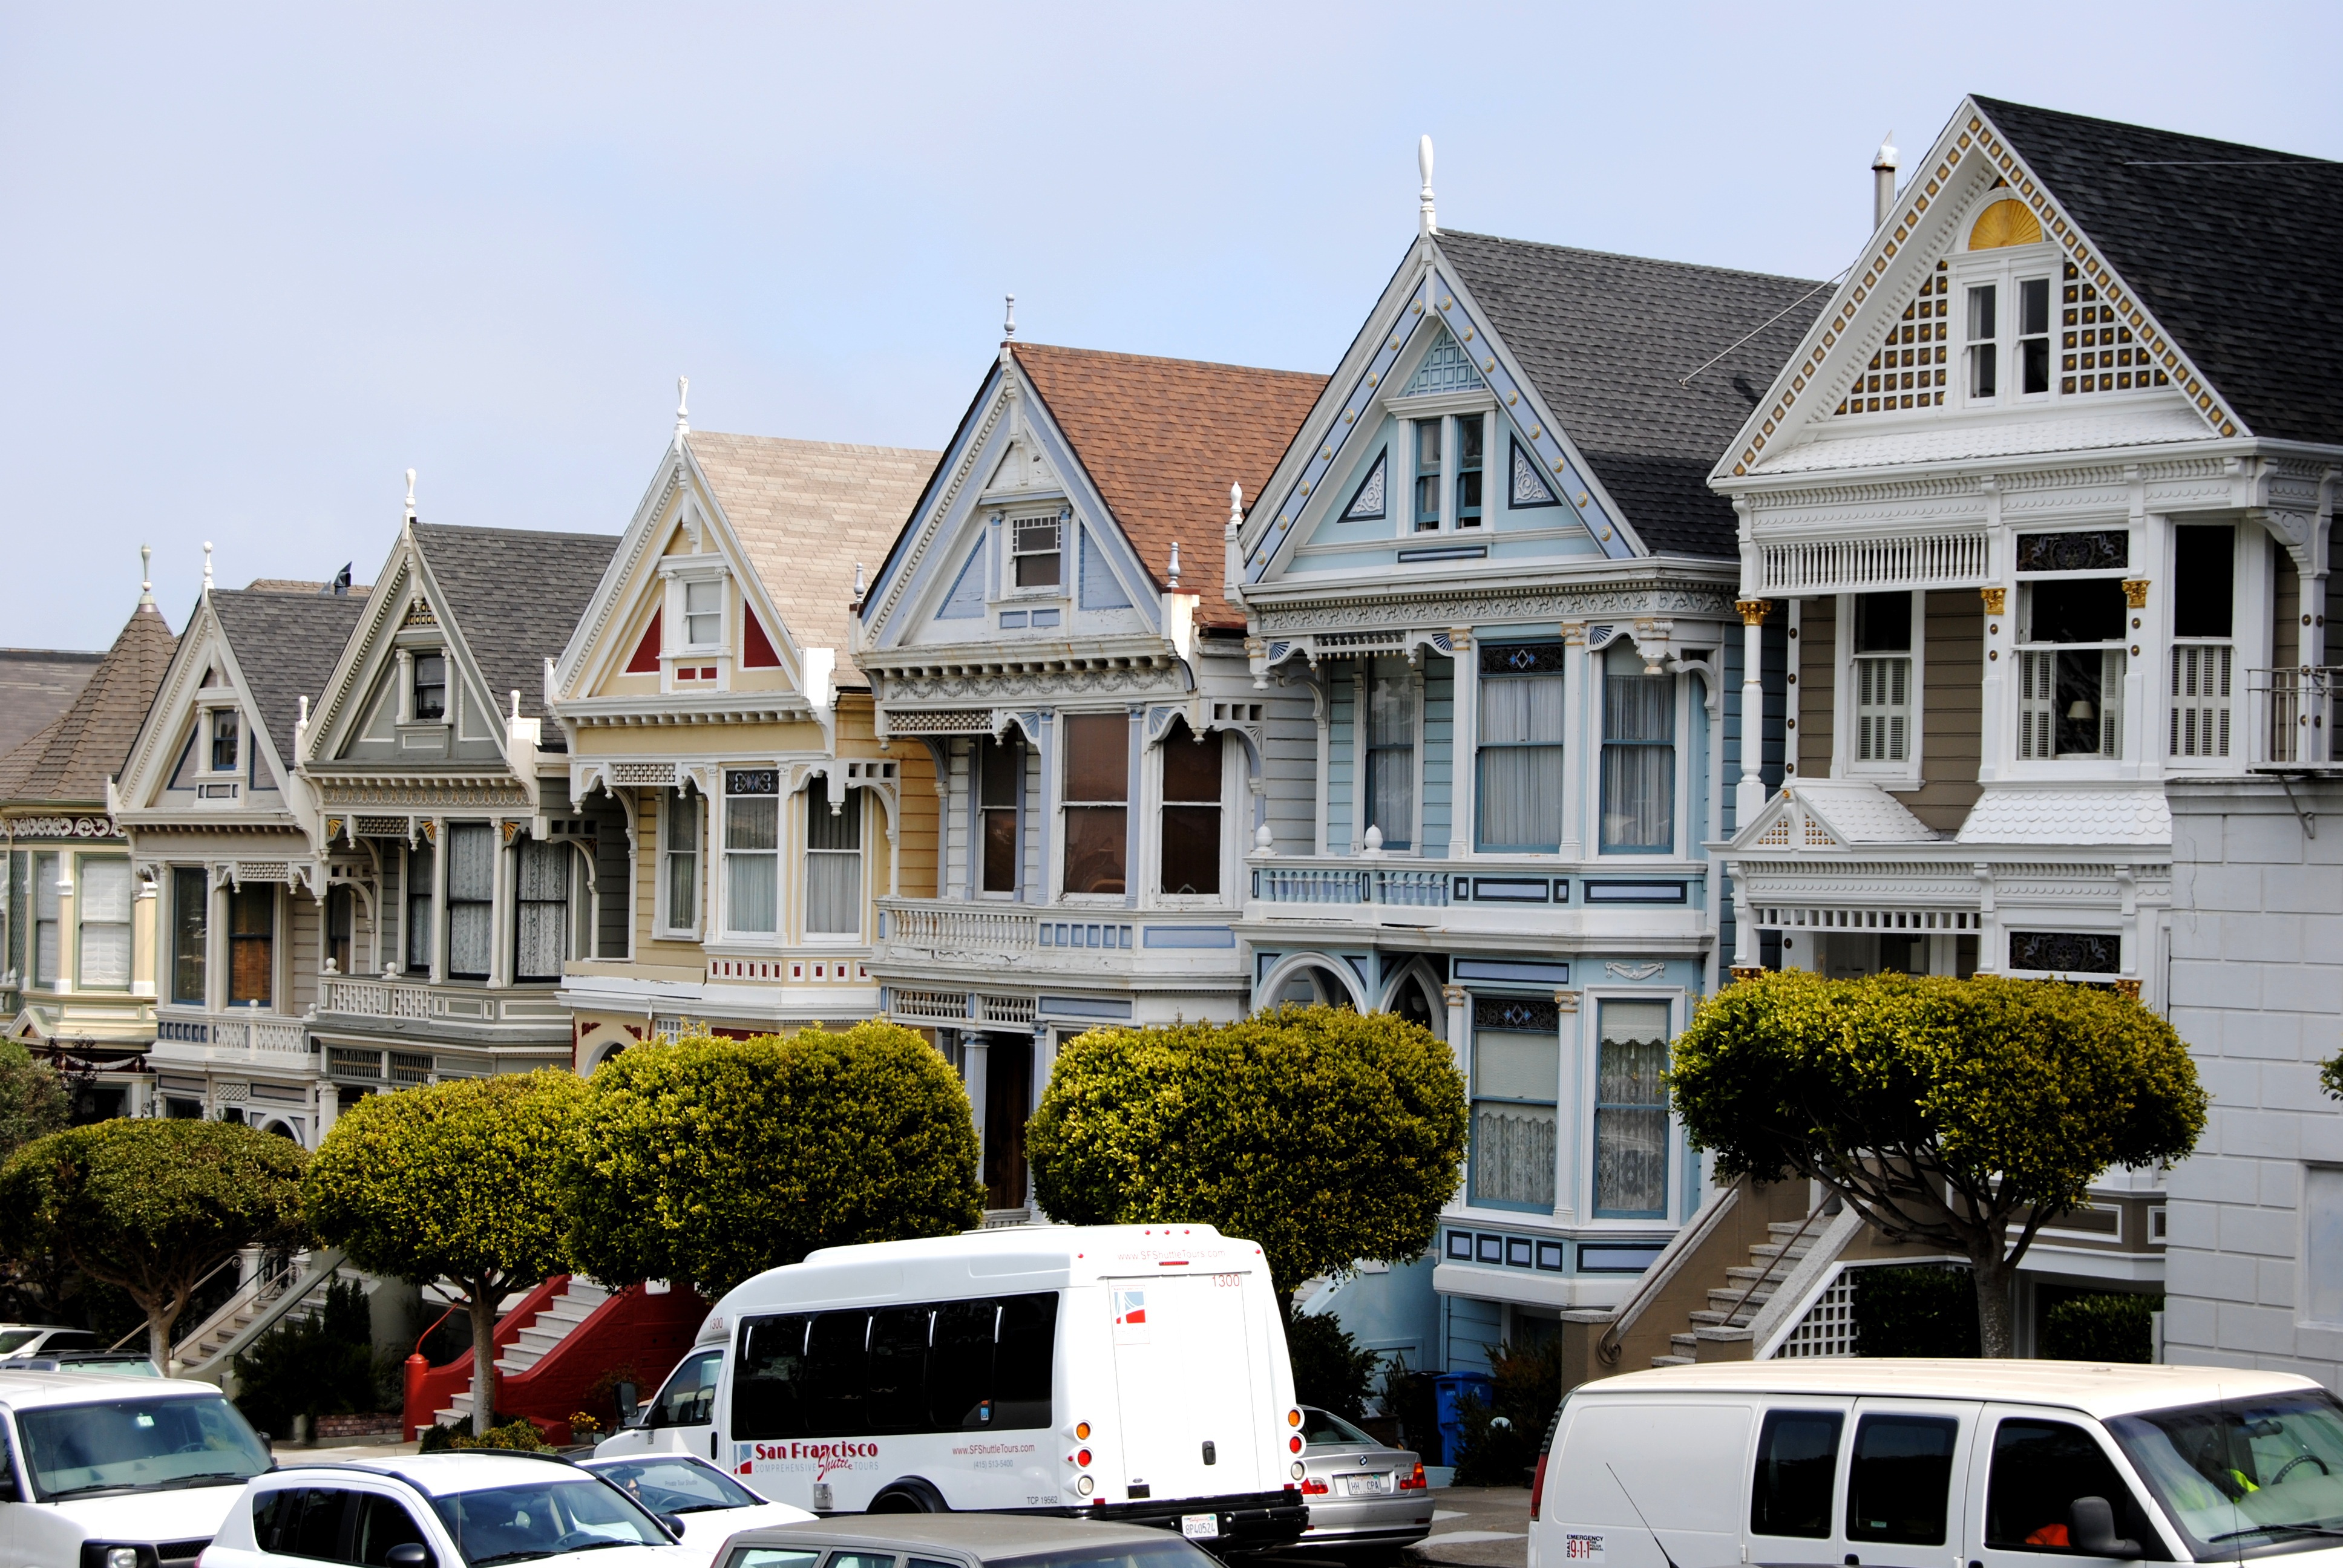
제가 직접 경험해 보니 이건 숫자가 아니라 감각의 문제였습니다. 샌프란시스코에서 첫 학기를 보낼 때, 군 제대 직후라 세상 물정을 잘 모르던 때였고, 유학원을 통해 학교를 알아보다 보니 선택지 자체가 많지 않았습니다. 미술 전공 특성상 특정 도시에 학교가 몰려 있어서, 결과적으로 미국 서부에서도 가장 비싼 축에 드는 도시에 그냥 떨어진 셈이었습니다.
지역 선택이 생활비 전략의 출발점이라는 걸, 저는 나중에서야 몸으로 배웠습니다.
식비와 고정비: 실제로는 식비는 조절이 가능 합니다.
알뜰하게 관리한 사례를 기준으로 보면, 오프캠퍼스(Off-Campus) 주거 방식으로 월 $380 수준까지 낮출 수 있다는 결과가 있습니다. 오프캠퍼스란 학교 기숙사가 아닌 외부 민간 주택이나 방을 임차하는 형태로, 학생 간 거래 플랫폼을 활용하면 시세보다 저렴하게 구할 수 있는 경우도 있습니다. 식비 역시 밀플랜(Meal Plan)을 사용하지 않고 직접 장을 보는 방식으로 월 $87 수준까지 내린 사례도 확인됩니다. 여기서 밀플랜이란 학교 식당을 정기권처럼 구매해 이용하는 시스템인데, 편의성은 높지만 비용 효율은 낮은 편입니다.
그런데 저는 이 수치가 현실의 평균이라고 보기는 어렵다고 생각합니다. 특히 샌프란시스코 같은 도시에서는 방 하나에 $800 이하를 찾는 것 자체가 쉽지 않습니다. 당시 저는 주거를 학교 관련 시설로 해결했고, 식비가 대부분의 지출을 차지했습니다. 교통은 대중교통이나 친구 차를 얻어 타는 방식으로 버텼으니, 자동차를 유지하는 비용 자체가 없었던 건 그나마 다행이었습니다.
주거비와 식비 외에도 실제 유학 생활에서 빠지지 않는 고정 지출 항목들을 정리하면 다음과 같습니다.
- 렌터스 인슈어런스(Renters Insurance): 세입자 보험으로, 화재·도난 시 세입자의 개인 물품을 보상하는 보험. 월 $10~20 수준으로 저렴하지만 빠뜨리는 경우가 많습니다.
- 프리페이드 폰(Prepaid Phone): 약정 없이 선불로 충전해 쓰는 통신 방식. 월 $40~50 수준으로 후불 플랜 대비 비용 절감이 가능합니다.
- 자동차 보험(Auto Insurance): 차량 소유 시 의무 가입. 주(州) 별 최저 한도가 달라 반드시 거주 주의 규정을 확인해야 합니다.
- 건강보험(Health Insurance): 유학생은 학교 가입 플랜이 의무인 경우가 많으며, 옵트아웃(Opt-Out) 조건 충족 시 외부 플랜으로 대체할 수 있습니다.
절약습관: 그대로 따라 해도 될지는 내 상황에 따라 판단 하자.
월 수입 $1,344에서 필수 지출을 모두 빼고도 $350 이상을 남긴다는 건, 구조적으로 잘 설계된 재무 흐름입니다. 여기에 더해 외부 장학금을 연 $1,359 수준으로 확보하면 생활의 여유가 분명히 달라집니다. 여기서 외부 장학금이란 학교가 아닌 민간 재단, 기업, 비영리 단체 등에서 별도로 지원하는 형태의 장학금을 말하며, 미국 내에서도 다양한 재원이 있어 꾸준히 지원하면 받을 가능성이 생깁니다([출처: Fastweb - Scholarship Search](https://www.fastweb.com)).
그런데 일반적으로 이런 절약 사례가 "유학도 충분히 할 수 있다"는 메시지로 소개될 때, 저는 살짝 조심해야 한다고 생각합니다. 이 수치는 분명히 가능한 숫자지만, 재정 계획 능력, 생활 패턴 조절, 외부 장학금 확보라는 세 가지가 동시에 잘 맞아떨어졌을 때의 결과입니다. 저처럼 군 제대 직후 아무 준비 없이 샌프란시스코에 떨어진 케이스라면, 같은 전략을 그대로 적용하기는 현실적으로 어렵습니다.
제 경험상 이건 좀 다릅니다. 오히려 이 사례를 참고하되, 자신이 생활할 도시의 평균 임대료와 식료품 물가를 먼저 조사한 다음, 거기에 맞춰 비율을 조정하는 방식이 더 현실적입니다. 절약 전략 자체는 배울 것이 많지만, 숫자는 그대로 가져오면 안 됩니다.
유학 생활비는 결국 "어디서 사느냐"와 "어떻게 쓰느냐"가 전부입니다. 저는 첫 학기에 그 두 가지를 모두 놓쳤고, 그 대가를 지갑으로 치렀습니다. 지금 유학을 준비 중이라면, 영상이나 후기에서 나오는 구체적인 수치보다는 자신이 갈 도시의 COL 지수를 먼저 찾아보시길 권합니다. 예산 계획은 그다음입니다. 이 글은 개인적인 경험과 의견을 공유한 것이며, 전문적인 재무 조언이 아닙니다. 실제 유학 예산 설계는 학교 국제학생처나 재무 전문가와 상담해 보시기 바랍니다.
---